I. 요약
2023년부터 2025년까지 중국의 초경합금 산업은 상류의 텅스텐 가격 변동성이 컸음에도 불구하고 꾸준한 생산량 증가와 가속화된 매출 확대, 그리고 2025년의 뚜렷한 수익 회복세를 보였다. 하류 기업들은 구조 조정과 비용 관리를 통해 마진 압박을 성공적으로 극복했다.
II. 주요 성과 지표 (2023~2025년)
| 지시자 | 2023 | 2024 | 2025 | 변화 (2025년 vs. 2024년) |
|---|---|---|---|---|
| 보고 기업 수 | 59 | 57 | 57 | — |
| 보고된 초경합금 생산량(톤) | 47,399.6 | 50,211.59 | 55,085.8 | +10.28% |
| 추정 국가 생산량(톤) | ~53,000 | ~58,000 | ~63,000 | — |
| 총 영업 수익(십억 위안) | 39.01 | 40.06 | 51.12 | +27.0% |
| 주요 사업 매출(십억 위안) | 38.09 | 39.07 | 49.85 | +26.33% |
| 총 세전 이익 (십억 위안) | 3.92 | 3.14 | 4.61 | +47.28% |
| 총 순이익(십억 위안) | 3.17 | 2.23 | 3.57 | +60.23% |
| 산업 순이익률 | 7.64% | 5.57% | 6.99% | +1.42포인트 |
| 수출액 (미화 1억 달러) | 6.04 | 7.01 | 7.01 | +7.44% |
III. 주요 제품 카테고리별 생산량 (2024년 대비 2025년)
| 제품 카테고리 | 2024톤 | 2025톤 | 전년 대비 변화 |
|---|---|---|---|
| 절단 도구 (총) | 26,903.79 | 30,099.03 | +12.54% |
| — CNC 인서트 (백만 개) | 60,760.47 | 70,286.79 | +18.04% |
| — 막대 / 막대 | 18,512.23 | 21,075.05 | +13.33% |
| 암석 드릴링 및 엔지니어링 합금 | 9,898.91 | 12,280.54 | +16.35% |
| 내마모성 부품 | 11,985.54 | 11,985.39 | -0.39% |
| 기타 시멘트 카바이드 | 1,423.34 | 730.01 | -48.7% |
| 경화성 재료 | 3,657.16 | 3,714.01 | -9.42% |
IV. 수익성 추세 (2023~2025년)
영업 수익 2023년 390억 위안에서 2025년 511억 위안으로 증가했으며, 2025년에는 급격한 증가세(+27%)를 보였습니다.
순이익 2024년에는 급격히 하락했지만(-23.58%), 2025년에는 강하게 반등하여(+60.23%) 2023년 수준을 넘어섰습니다.
순이익률 2024년 최저치인 5.57%에서 2025년 6.99%로 회복되어 수익의 질이 개선되었음을 나타냅니다.
세전 이익 2025년에는 전년 대비 47.28% 증가하여 2024년 이전 수준으로 회복될 것으로 예상됩니다.
V. 산업 특성 및 관찰 (2025)
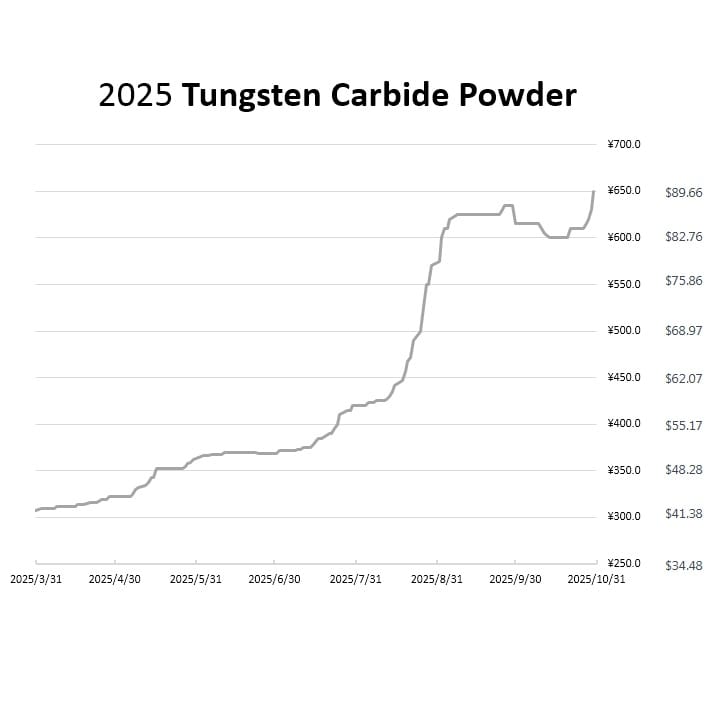
텅스텐 가격의 높은 변동성 상류의 광산 및 분말 생산업체는 이익을 얻었지만, 하류의 합금 제조업체는 심각한 비용 압박에 직면했습니다.
하류 복원력 합금 제조업체들은 선불 결제 방식을 도입하고, 제품 구성을 최적화하며, 고급 제품 개발을 가속화하여 수익 감소세를 반전시켰습니다.
수출 안정세 - 수출액은 약 7억 달러 수준으로 안정적인 흐름을 보였으며, 고부가가치 제품으로의 전환이 두드러졌습니다.
고급 제품이 성장을 견인하고 있습니다. – CNC 인서트 및 카바이드 로드 3년 연속 두 자릿수 성장을 기록했습니다.