I. Zusammenfassung
Zwischen 2023 und 2025 verzeichnete Chinas Hartmetallindustrie ein stetiges Produktionswachstum, eine beschleunigte Umsatzsteigerung und eine bemerkenswerte Gewinnerholung im Jahr 2025 trotz erheblicher Preisvolatilität bei vorgelagertem Wolfram. Durch Strukturanpassungen und Kostenkontrolle konnten nachgelagerte Unternehmen den Margendruck erfolgreich umkehren.
II. Wichtige Leistungsindikatoren (2023–2025)
| Indikator | 2023 | 2024 | 2025 | Veränderung (2025 vs. 2024) |
|---|---|---|---|---|
| Anzahl der berichtenden Unternehmen | 59 | 57 | 57 | — |
| Gemeldete Hartmetallproduktion (Tonnen) | 47,399.6 | 50,211.59 | 55,085.8 | +10.28% |
| Geschätzte nationale Produktion (Tonnen) | ~53,000 | ~58,000 | ~63,000 | — |
| Gesamtbetriebsertrag (Milliarden RMB) | 39.01 | 40.06 | 51.12 | +27.0% |
| Hauptgeschäftsumsatz (Milliarden RMB) | 38.09 | 39.07 | 49.85 | +26.33% |
| Gesamtgewinn vor Steuern (Milliarden RMB) | 3.92 | 3.14 | 4.61 | +47.28% |
| Gesamtnettogewinn (Milliarden RMB) | 3.17 | 2.23 | 3.57 | +60.23% |
| Nettogewinnspanne der Branche | 7.64% | 5.57% | 6.99% | +1,42 Punkte |
| Exportwert (100 Mio. USD) | 6.04 | 7.01 | 7.01 | +7.44% |
III. Produktion nach Hauptproduktkategorien (2024 vs. 2025)
| Produktkategorie | 2024 (Tonnen) | 2025 (Tonnen) | Veränderung gegenüber dem Vorjahr |
|---|---|---|---|
| Schneidewerkzeuge (gesamt) | 26,903.79 | 30,099.03 | +12.54% |
| — CNC-Einsätze (Millionen Stück) | 60,760.47 | 70,286.79 | +18.04% |
| — Stangen / bars | 18,512.23 | 21,075.05 | +13.33% |
| Gesteinsbohr- und technische Legierungen | 9,898.91 | 12,280.54 | +16.35% |
| Verschleißfeste Teile | 11,985.54 | 11,985.39 | -0.39% |
| Andere Hartmetalle | 1,423.34 | 730.01 | -48.7% |
| Aufpanzerungsmaterialien | 3,657.16 | 3,714.01 | -9.42% |
IV. Rentabilitätstrends (2023–2025)
Betriebsertrag wuchs von 39,0 Milliarden RMB (2023) auf 51,1 Milliarden RMB (2025), mit einem starken Anstieg im Jahr 2025 (+27 %).
Reingewinn ging 2024 stark zurück (-23,58 %), erholte sich jedoch 2025 deutlich (+60,23 %) und übertraf das Niveau von 2023.
Nettogewinnmarge erholte sich von einem Tiefstwert von 5,57 % im Jahr 2024 auf 6,99 % im Jahr 2025, was auf eine verbesserte Ertragsqualität hindeutet.
Gewinn vor Steuern stieg im Jahr 2025 im Jahresvergleich um 47,28 % und erreichte damit wieder das Niveau vor 2024.
V. Branchenmerkmale und Beobachtungen (2025)
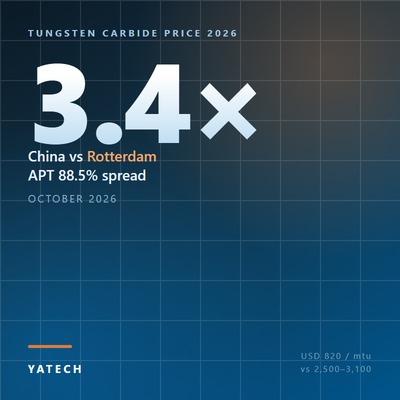
Hohe Volatilität des Wolframpreises – Vorgelagerte Minen und Pulverhersteller profitierten, während nachgelagerte Legierungshersteller einem großen Kostendruck ausgesetzt waren.
Downstream-Resilienz – Legierungshersteller führten Vorauszahlungsmechanismen ein, optimierten den Produktmix und beschleunigten die Entwicklung von High-End-Produkten, wodurch Gewinnrückgänge umgekehrt wurden.
Exporte stabil – Der Exportwert blieb stabil bei ~700 Millionen USD, mit einer Verlagerung hin zu höherwertigen Produkten.
High-End-Produkte treiben das Wachstum voran – CNC-Einsätze und Hartmetallstäbe verzeichnete drei Jahre in Folge ein zweistelliges Wachstum.